


Google Wallet
4,213.80K Reseñas
Detalles de la aplicación
- Versión
- Varía según el dispositivo
- Actualizado el
- Licencia
- Free
- Descargas
- 1.000.000.000+
- Desarrollador
- Google LLC
- Categorías
- Finanzas
- Plataforma
- Android, iOS
Capturas de pantalla
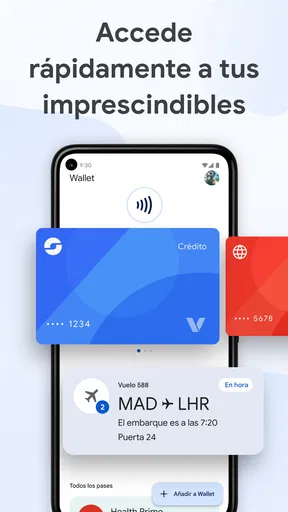
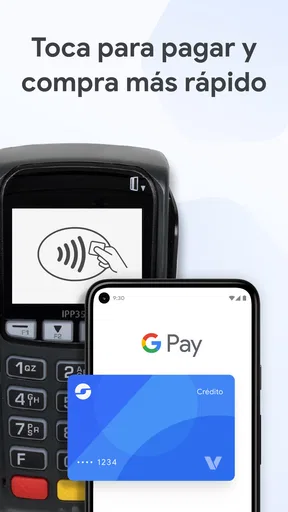
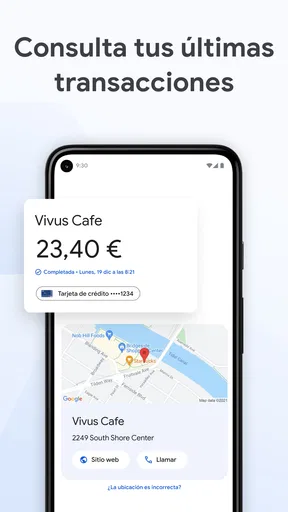
 Análisis de AppCompare
En mi caso, la primera pregunta antes de usar un monedero digital no es cuántas cosas caben en él, sino qué necesito que funcione cuando estoy fuera de casa. Con Google Wallet, la comodidad depende de que el móvil esté disponible y de que el servicio concreto responda cuando lo necesito. Esa combinación puede ahorrar pasos en una compra o un recado, pero también hace que preparar el teléfono sea parte de la experiencia.
Una rutina más sencilla, si está preparada
La aplicación puede encajar bien si ya llevo el móvil conmigo y quiero reunir accesos cotidianos en un mismo sitio. Para sacarle partido, yo empezaría por configurar con calma lo que realmente pienso usar y comprobar después que puedo encontrarlo sin tener que explorar menús con prisa. No intentaría trasladar toda mi cartera de una vez: añadir solo lo necesario permite acostumbrarse al flujo y detectar pronto si encaja con mis hábitos.
También la veo más útil para quien hace recados frecuentes que para quien busca una solución excepcional para un viaje puntual. Si el teléfono ya forma parte de mi rutina, abrir una aplicación puede resultar más natural que sacar otro objeto; si casi nunca lo uso para estas gestiones, aprender una nueva forma de acceso quizá no compense. La elección depende menos de la popularidad de la herramienta que de cómo suelo pagar, desplazarme y organizar mis pertenencias.
La conexión también forma parte de la experiencia
La propuesta de esta aplicación financiera de Google LLC es tener a mano recursos cotidianos desde el móvil. En la práctica, la experiencia resulta más convincente cuando puedo preparar lo que necesito antes de salir y no tengo que resolverlo deprisa frente a un lector de pago o en una fila. La aplicación hace de punto de acceso; la disponibilidad concreta de cada función puede depender del servicio, el dispositivo y la conexión.
Ese matiz importa porque un monedero digital no se evalúa solo por lo ordenada que se ve su pantalla. También cuenta qué ocurre cuando la cobertura fluctúa, el teléfono tarda en responder o una operación requiere comunicación con un servicio externo. Yo evitaría asumir que todo lo guardado o consultado se comportará igual sin red: es más prudente comprobar con antelación las condiciones de uso de aquello que pienso necesitar.
En un día normal, la diferencia se nota al cambiar de contexto. En casa, con tiempo y buena conexión, puedo revisar la configuración y dejar listo lo que voy a usar. En cambio, si intento añadir o actualizar algo mientras camino por una zona con señal irregular, el proceso puede ser menos cómodo. Mi consejo es reservar esas tareas para un momento estable y usar la calle para acceder a lo que ya preparé.
Preparar lo importante antes de salir
Un hábito sencillo reduce la incertidumbre: antes de un trayecto, abro la aplicación y compruebo que el elemento que pretendo utilizar aparece disponible y que el móvil está listo para la operación. No sustituye las indicaciones que pueda mostrar el comercio o el servicio correspondiente, pero evita descubrir en el último momento que falta completar una configuración o que tengo que recuperar una cuenta.
También conviene separar “tener algo en el teléfono” de “poder completar cualquier operación”. Una pantalla con información visible no garantiza por sí sola que todas las etapas posteriores funcionen sin conexión. Si voy a depender de una gestión concreta, compruebo de antemano cómo se realiza y qué alternativas ofrece el proveedor implicado. Esa pequeña verificación es más útil que confiar a ciegas en una expectativa de funcionamiento universal.
De la caja a los desplazamientos
La aplicación tiene más sentido para quien suele llevar el móvil consigo y prefiere centralizar accesos cotidianos en vez de buscar tarjetas u otros elementos por separado. En una compra rápida, el flujo ideal es claro: tener el teléfono preparado, abrir lo necesario y seguir las instrucciones del punto de pago. Si el dispositivo tarda en desbloquearse, necesita atención adicional o el lugar presenta problemas de red, la comodidad puede evaporarse.
En transporte y recados, mi recomendación es pensar en el teléfono como una herramienta que facilita ciertas gestiones, no como la única vía posible. Si un viaje, una entrada o un pago son imprescindibles, llevar una alternativa razonable —por ejemplo, el medio físico que normalmente usaría— puede evitar depender de un único dispositivo. No es una crítica exclusiva a esta aplicación: cualquier solución móvil comparte el riesgo de batería agotada, bloqueo o contratiempos técnicos.
Un caso cotidiano ayuda a verlo. Imaginemos que salgo con prisa para hacer una compra y luego tomar el transporte. En vez de estrenar una función frente al lector, compruebo en casa que el teléfono responde y que tengo acceso a la cuenta. Si al llegar la cobertura es floja, no convierto una consulta o configuración pendiente en una urgencia; recurro a la alternativa que ya llevaba. La aplicación aporta comodidad cuando forma parte de una rutina preparada, no cuando se le exige resolverlo todo en el último segundo.
Qué hacer si algo no responde
Cuando una operación se atasca, yo empezaría por distinguir el problema: ¿es el teléfono, la conexión, la cuenta o el dispositivo del comercio? Repetir la acción de inmediato varias veces no siempre ayuda, y puede aumentar la confusión si no queda claro si el intento anterior llegó a completarse. Primero revisaría el mensaje que aparece y seguiría las indicaciones visibles antes de volver a intentarlo.
Si la aplicación no carga como espero, comprobaría que el móvil tenga conexión y que otras funciones respondan. Después, cerraría y abriría la aplicación o volvería a la pantalla pertinente, sin asumir que eso resolverá cualquier incidencia. Si lo que falla es el lector o la aceptación en el establecimiento, cambiar de red no necesariamente servirá: puede ser un problema ajeno al teléfono. Tener un método alternativo a mano es la salida más sensata cuando el pago o el acceso no pueden esperar.
También separaría un fallo puntual de una dificultad de configuración. Si algo no aparece, si una cuenta no queda accesible o si una operación se rechaza, conviene leer el aviso concreto y revisar el proceso correspondiente con calma, preferiblemente con conexión estable. No recomendaría borrar información ni repetir cambios sin entender qué se está modificando; en herramientas financieras, recuperar el acceso con cuidado vale más que probar opciones al azar.
La recuperación, por tanto, no consiste en una solución mágica dentro de la aplicación. Consiste en saber qué depende de ella y qué depende de la red, del teléfono o del comercio. Para una persona que viaja, una batería externa puede ser más útil que insistir en la aplicación cuando el móvil se apaga; para quien se mueve por zonas sin señal constante, preparar las gestiones antes de salir y conservar un respaldo físico es una decisión práctica.
Privacidad, datos y uso consciente
Como reúne funciones vinculadas a la vida financiera, yo dedicaría unos minutos a revisar la configuración de la cuenta y del dispositivo en lugar de limitarme a instalarla y usarla sin pensar. Mantener el teléfono protegido y controlar quién puede acceder a él son medidas de sentido común. Si comparto el móvil o presto atención a la privacidad en espacios públicos, también evitaría dejar información sensible abierta en pantalla mientras espero.
La conectividad añade otra consideración: acceder a servicios desde redes distintas puede formar parte del uso diario, pero no todas las situaciones son igual de adecuadas para gestionar asuntos delicados. Para cambios de cuenta o tareas que requieren atención, prefiero una conexión de confianza y un momento tranquilo. En la calle, con prisa y una red inestable, el riesgo principal quizá no sea técnico, sino equivocarme por intentar resolver demasiado rápido.
Para un uso más consciente, revisaría periódicamente qué elementos siguen siendo relevantes y quitaría los que ya no necesito, siguiendo las opciones disponibles en la aplicación. Así la pantalla resulta más fácil de recorrer cuando tengo prisa. Esta limpieza también evita depender de un acceso que ya no uso y me obliga a confirmar qué quiero tener a mano, en vez de tratar el monedero como un cajón sin revisar.
Cómo se compara con llevar tarjetas
Frente a una cartera física, la ventaja evidente es la conveniencia de reunir accesos en el móvil: no tengo que cambiar de objeto para cada gestión y puedo llevar conmigo el dispositivo que ya uso durante el día. Pero el teléfono concentra también los puntos de fallo. Si se queda sin batería, se rompe o no puedo desbloquearlo, una tarjeta física no comparte ese problema. Para quien prioriza independencia del móvil, la cartera tradicional puede seguir siendo mejor.
Comparada con las aplicaciones propias de bancos o servicios individuales, Google Wallet resulta atractiva como lugar central para acceder a distintas cosas compatibles con su entorno. En cambio, si necesito herramientas especializadas de mi banco, revisar detalles de una cuenta o resolver una operación particular, la aplicación del proveedor puede ofrecer el contexto más directo. Yo no las vería necesariamente como rivales: usaría cada una para lo que hace mejor y evitaría suponer que una sustituye todas las funciones de la otra.
La decisión también depende de la rutina. A quien paga casi siempre con el teléfono y ya confía en tenerlo disponible, le puede ahorrar pasos. A quien prefiere no depender de una conexión, usa poco el móvil para estos trámites o no quiere trasladar su cartera al entorno digital, quizá le aporte menos. La comodidad no es automática: aparece cuando el dispositivo está preparado y el usuario se siente cómodo con el modo de acceso.
Para quién encaja y para quién no
Me parece especialmente adecuada para quien busca un acceso móvil centralizado, está acostumbrado a gestionar tareas desde el teléfono y puede dedicar un momento inicial a comprobar la configuración. También puede ayudar a quienes hacen recados frecuentes y valoran salir con menos objetos, siempre que mantengan un plan alternativo para situaciones en las que el dispositivo no esté disponible.
La recomendaría con más reservas a quien vive o se desplaza habitualmente con conectividad irregular, tiene un móvil que suele quedarse sin batería o necesita que cada pago funcione sin depender del estado del teléfono. En esos casos, una tarjeta física o la solución directa del banco puede ser un respaldo más fiable. Tampoco la elegiría como sustituto de una revisión cuidadosa de cada operación: la rapidez no elimina la necesidad de confirmar que estoy usando el elemento correcto.
Su adopción amplia indica que es una herramienta muy extendida: supera los mil millones de instalaciones, reúne alrededor de 2,2 millones de valoraciones y mantiene una media de 4,3. Está disponible gratis y tiene clasificación PEGI 3, detalles que ayudan a situarla como una aplicación de uso general, pero que no determinan si encajará en mi rutina. La desarrolladora es Google LLC, y su fecha de lanzamiento fue el 25 de julio de 2017; para instalarla, el dispositivo debe usar Android 9 o una versión posterior.
Mi veredicto sobre depender de ella
Después de valorar cómo encaja en el día a día, me quedo con una idea concreta: su utilidad depende tanto de la preparación como de la conexión disponible en el momento. Para mí, funciona mejor como una forma cómoda de acceder a recursos cotidianos que como promesa de que cualquier gestión estará siempre lista, en cualquier lugar y circunstancia. Consultar antes de salir, no improvisar configuraciones en una fila y conservar un respaldo para lo imprescindible son hábitos pequeños con un efecto real.
Si ya prefieres hacer gestiones desde el móvil, te interesa reunir accesos y estás dispuesto a mantener el dispositivo protegido y cargado, Google Wallet merece la pena probarse. Si tu prioridad es depender lo menos posible de la red y del teléfono, mantendría una alternativa física y quizá usaría la aplicación solo para lo que te resulte cómodo. Mi recomendación es sencilla: úsala para simplificar una rutina que ya entiendes, no como único plan para una situación en la que no puedas permitirte un fallo.
Ventajas
- Permite pagar sin contacto con el móvil en comercios compatibles.
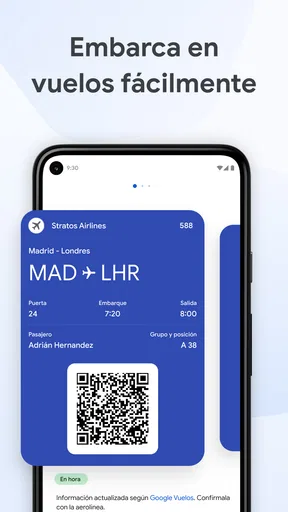
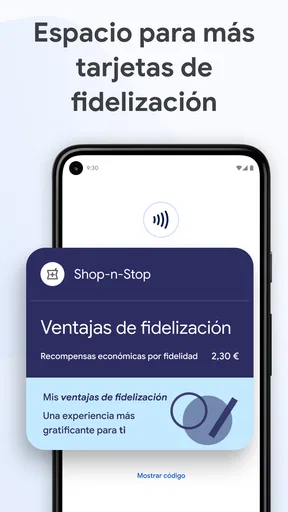
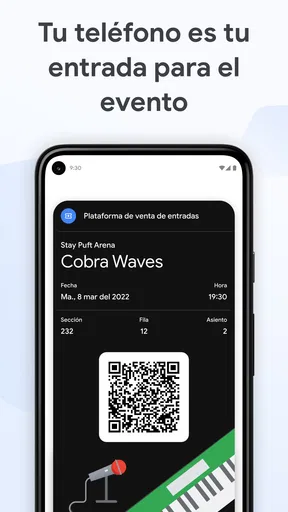
- Guarda tarjetas de fidelidad y entradas para tenerlas a mano.
- La verificación biométrica añade una capa de seguridad al pagar.
- Se integra con otros servicios y dispositivos del ecosistema Google.
- Consultar las últimas transacciones resulta sencillo desde la aplicación.
Contras
- El pago sin contacto depende de que el móvil tenga NFC.
- No todos los bancos ni tarjetas son compatibles en cada país.
- Algunas funciones y tipos de pases varían según la región.
- Para usarla
- normalmente necesitas una cuenta de Google.
- La disponibilidad de pagos puede verse afectada si el móvil se queda sin batería.
Preguntas frecuentes sobre Google Wallet
¿Qué es Google Wallet y para qué sirve?
Google Wallet es la aplicación de Google que permite guardar y utilizar tarjetas de pago compatibles, pases de transporte, tarjetas de fidelización, entradas y otros elementos digitales. En tiendas, puedes pagar acercando un teléfono Android compatible a un terminal de pago sin contacto, siempre que el banco y la tarjeta admitan el servicio. Las funciones disponibles dependen del país, el dispositivo y los proveedores participantes.
¿Cómo se configura Google Wallet para pagar con el móvil?
Para empezar, instala Google Wallet desde Google Play y añade una tarjeta compatible siguiendo las instrucciones de la aplicación. Es posible que el banco solicite verificar tu identidad mediante un código, su propia app u otro método. También tendrás que activar el bloqueo de pantalla y, en general, habilitar NFC para los pagos sin contacto. La configuración exacta y las tarjetas admitidas pueden variar según tu país y tu dispositivo.
¿Es seguro pagar con Google Wallet?
Google Wallet utiliza medidas de seguridad como el bloqueo de pantalla y la autenticación del dispositivo para proteger los pagos. En las transacciones sin contacto, normalmente no se comparte con el comercio el número real de la tarjeta: se emplea un número virtual o token asociado. Aun así, conviene proteger el teléfono con un PIN, patrón, contraseña o método biométrico, mantenerlo actualizado y avisar al banco si pierdes el dispositivo o detectas actividad sospechosa.
¿Google Wallet funciona en todos los teléfonos y países?
No necesariamente. Los pagos sin contacto suelen requerir un teléfono Android con NFC, una versión de software compatible, un método de bloqueo de pantalla y una tarjeta admitida por el banco. Además, la disponibilidad de pagos, pases, entradas y otras funciones depende del país y de los acuerdos con cada proveedor. Antes de descargarla o añadir una tarjeta, comprueba la compatibilidad del dispositivo y consulta la lista vigente de bancos y servicios admitidos en tu región.
¿Puedo usar Google Wallet si pierdo el teléfono o quiero devolver una compra?
Si pierdes el teléfono, utiliza las herramientas de Google para localizarlo, bloquearlo o borrarlo de forma remota y contacta con el banco para recibir orientación sobre la tarjeta. La disponibilidad de esos controles puede depender de que el dispositivo esté conectado y de la configuración de tu cuenta. Para una devolución, normalmente debes seguir las condiciones del comercio; en algunas compras sin contacto puede ser necesario presentar el mismo dispositivo o método de pago utilizado.


